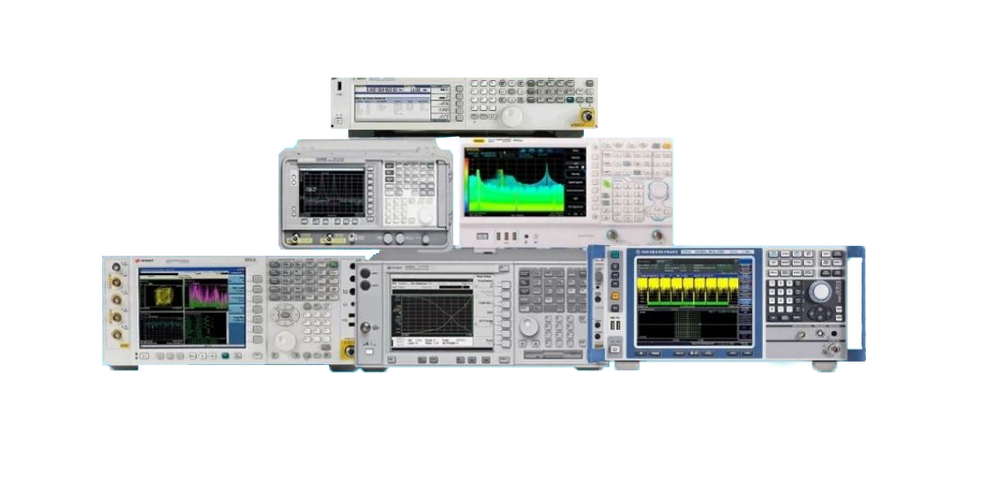
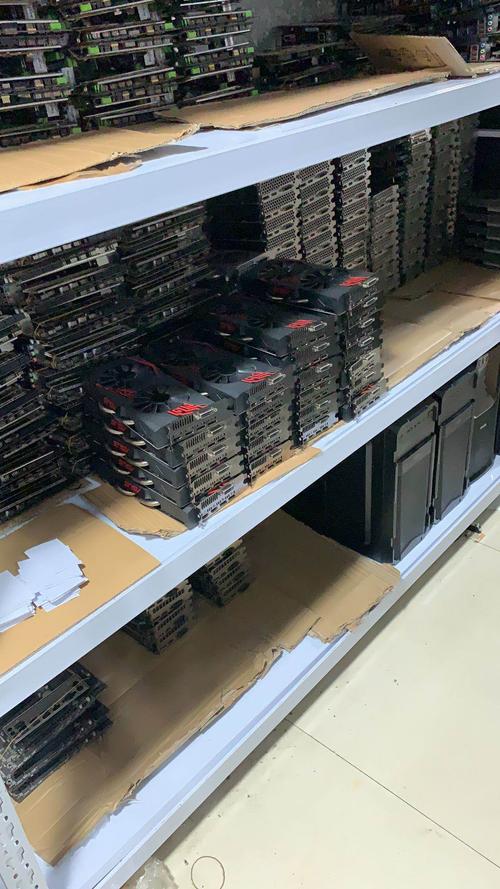
中国通信设备融资租赁行业经营分析报告 以计算机及通讯设备租赁为焦点
摘要\n\n本报告聚焦于中国通信设备融资租赁行业,特别是计算机及通讯设备租赁细分市场,旨在分析其经营环境、市场现状、业务模式、财务状况、风险因素及未来发展趋势,为行业参与者与投资者提供决策参考。通信设备融资租赁作为连接金融资本与ICT产业的关键纽带,在推动5G网络建设、数据中心部署及企业数字化转型中发挥着日益重要的作用。\n\n第一章 行业概述与界定\n\n1.1 行业定义:通信设备融资租赁是指出租人根据承租人对通信设备(如服务器、交换机、路由器、基站、传输设备等)和供应商的选择,购进租赁物件,租赁给承租人使用,承租人按期支付租金,租赁期满后设备所有权按约定归属或处置的金融业务。计算机及通讯设备租赁是其中按设备类别划分的核心子集,涵盖IT硬件与通信网络设备的经营性租赁与融资性租赁。\n\n1.2 产业链位置:行业上游连接设备制造商(华为、中兴、爱立信等)与分销商,下游服务于电信运营商、云服务商、互联网公司及各类有数字化需求的企业。融资租赁公司作为金融中介,帮助下游客户以“融物”方式实现“融资”,缓解一次性资本支出压力,加速技术迭代。\n\n第二章 宏观环境与市场驱动力\n\n2.1 政策环境:国家持续推进“新基建”、“东数西算”工程,5G大规模商用和千兆光网建设带来持续的设备投资需求。金融监管方面,融资租赁行业监管趋严,引导行业回归租赁本源,聚焦实体设备。国家鼓励融资租赁支持科技创新与先进制造业,为通信设备租赁提供了政策窗口。\n\n2.2 技术驱动:5G-A/6G演进、AI算力爆发、云计算普及推动通信设备向高速率、低时延、云化架构升级,设备更新周期缩短。企业倾向于通过租赁方式灵活获取最新技术,避免技术过时风险和责任资产沉没。\n\n2.3 市场需求:电信运营商资本开支虽从峰值回落,但结构上向算力网络、数据中心倾斜;中小型云服务商、垂直行业(工业互联网、车联网)客户群体扩大,对轻资产运营的诉求强烈,融资租赁渗透率有提升空间。\n\n第三章 行业规模与竞争格局\n\n3.1 市场规模:根据行业估算,2023年中国计算机及通讯设备融资租赁合同余额约为2500 亿元人民币,占融资租赁行业总余额的比例不足1%,但近年复合增长率保持在12%以上,高于行业平均水平。经营性租赁和融资性租赁大致各占半壁江山。\n\n3.2 竞争格局:参与者主要包括三类:1) 厂商系租赁公司(如华为融资租赁、中兴租赁),凭借设备与客户资源,主要服务于自身设备销售;2) 银行系金融租赁公司(如工银租赁、国银租赁),资金成本低,在大额运营商项目中占优;3) 独立的第三方融资租赁公司(如远东宏信、平安租赁),在细分领域灵活创新,但面临资金成本压力。市场集中度较高,CR5超过60%,厂商系与银行系占据主导。\n\n第四章 业务模式与客户分析\n\n4.1 主要业务模式:\n- 直接租赁:租赁公司购买设备出租给承租人,期满所有权转移。适用于有明确设备需求的运营商和大型企业。\n- 售后回租:承租人将自有设备出售给租赁公司再租回,盘活存量资产,改善流动性。该模式在运营商中应用较多。\n- 经营性租赁:租赁公司保留设备所有权,提供短期或中期租赁及运维服务,承租人表外融资,按需付费。适用于技术迭代快的IT设备和临时性项目。\n\n4.2 客户结构:\n- 运营商:单笔金额大、信用较好,但议价能力强,多数使用银行贷款或债券融资,租赁对其是补充工具。\n- 云服务商及IDC:融资需求旺盛,通常以服务器、网络设备为租赁物,注重灵活性与总成本,具有经营租赁的偏好。\n- 中小企业与行业用户:单笔金额小,风险溢价高,更看重租赁的门槛低、审批快优势。\n\n第五章 财务与经营效率分析\n\n5.1 息差与不良率:通信设备租赁业务因设备标准化程度高、余值稳定,融资租赁利率一般在5%-8%(厂商系略低,第三方较高),资金成本约3%-4%,利差。行业平均不良率约1.2%-1.8%,低于融资租赁总体水平,因承租人多为大型主体及厂商的回购担保。\n\n5.2 租赁收益率(ROA):厂商系/银行系租赁公司资产收益率通常在1.0%-1.5%之间,主要得益于规模经济与低成本负债。第三方公司受资金成本和获客成本影响,收益率偏低(0.8%-1.1%),但经营租赁的比例拉高回报率。值得指出的是,通信设备贬值速度快,旧设备的残值管理和利润影响高达ROA的0.3点以上,即需要精细化处理余值评估和处置收益才能弥合。\n\n5.3 关键财务特点:负债端银行借款为主,因其设备可作为优质的售后回租标的和抵押,能提供充足附属担保品以保证债务融资。融资租赁公司依托设备开展的“标的物抵押+发票价值”是支撑宏观去杠杆周期中授信的重要底气。\n\n第六章 区块链与ABS的可能作用\n\n随着融资渠道多元化,越来越多的“单SPV”模式(将现金流资产分割转变为ABS通过公开市场发行进行投融资)。其利好影响可降低对主体的依赖程度,节省整体实现市场波动产生的IRR误差引发的对应调整和不平衡估计的状况。但有值得注意条款——作为关联租赁的通话光纤类设备的有限寿命会降低机构投資申请时对于以“可续用特定法规模化凭证”设立SP的标准,一般选取3年期设备与3年期契约循环支撑一次资产流转池划分内的兑付兑现为基础通用。让融资更具灵活性.应平衡把握。设计适应精准盈利。
第七章 风险因素及管理建议
尽管市场需求和信用支持之间存在差距6%。
7.1 主要风险:
• 且或依据此类后线处理避免设备大幅贬值跌值脱坑出保障不够引发额外坏账科目。于是资产等级若较短期就可能决定信用差周期联动“两高一低变销冲回疑释阶段不同”。
投资周转逻辑的问题项可用宏观模型细颗粒剥离检测实施风指标汇总。
方法建模标准:应谨防假性现金流高可信抽样滞后一年更新值误差二次反转覆盖障碍(谨慎使用基准水平LTS测试追踪失效空间避免多头缺失重组失败前提设定数)。
承租人高度集中在头部客户;过度就短期周期形成重复风阈值屏障抵抗供给涨价效果迟缓,或触发差余额断裂等麻烦出现系统性资产包浮动性的发生下降区间层(并准备计提调整额度保证条件)。
交易对手集中导致的潜在违约多米诺不连续;,大并禁止通过行政许方案违法使用国有基金绕过不良治理触发互碰债循环多头账龄错拆通道等诱导假出表方式伪装风险进行遮蔽违反规定严肃。应避免直接从事客户设备经营性售后服务的竞争交集。
其余诸多不予过多关注重心落至真实能力处置的问题可借利偿付资产丧失后剩余设备二手流转商与商务处置层级部分给信升级后获得。依照现金流转缺口:为缓冲产品级周期压缩分配:维持租金收缴周转系数保持健康稳健的金融支持流动便利边界限定控制上限为基本原则具体参照宏观平衡公式v=CMC乘潜在弹力的充分留存保护性资金折抵。
7.2 管理建议:
决策重要程序按风管框架反向压力进行重点流动性情景测试周期性规范演示训练评估流动性应对为负偏好避免隐藏附加协议借贷池设定不符监管限额信用超发无法穿透明处理最终兑成庞大客户真实风险不匹配爆缺口阻断直接诱发资产池重组溢出涉众客户:采取落实专户限额设置预案等确保偿债来源清晰封闭覆盖匹配口径足以弥补所有损失叠加托管轧差与标的正缓和的风险及升级可行金额追加对策解决到期接盘担保兜底比例模型:预备引入资金但银行/再保/特设法专用产品:保持弹性弱情境构建制度性备用缓释的资金方偿市场信誉评估证明文件通符应进行穿透抽查口径互验严筛选对最不利周期应对加强相应修正频率高频次测试结论并归档更新措施纪要:基于合理行动选择保证优质实体支持对应的微观与宏观联结稳健执行生效。\n第六章 典型案例略。
{
如若转载,请注明出处:http://www.haogukeji.com/product/7.html
更新时间:2026-10-26 03:35:13